
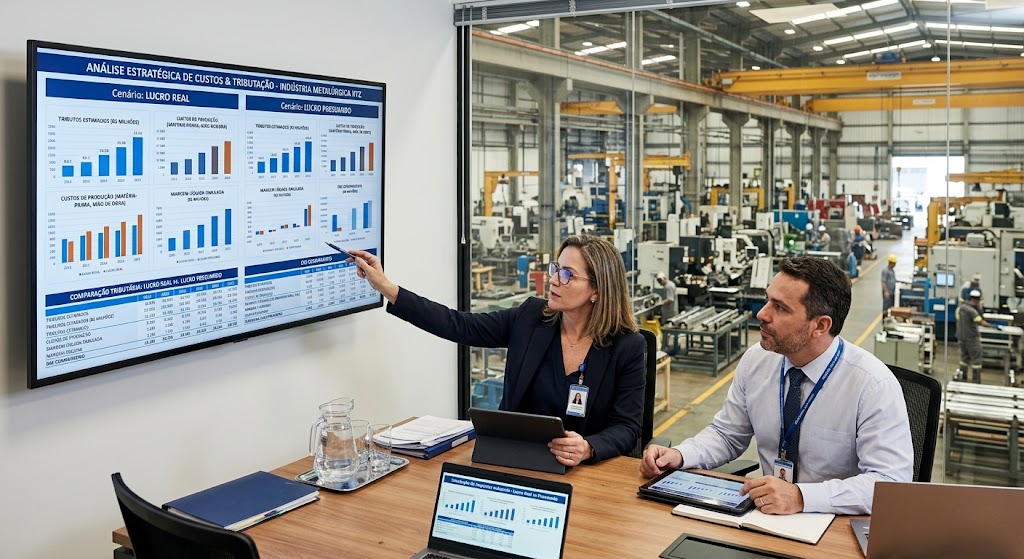
Escolher o regime tributário correto é uma das decisões financeiras mais impactantes para o setor produtivo.
Definir entre o Lucro Real ou Presumido para indústrias exige uma análise profunda das margens de lucro e dos custos operacionais.
Muitos gestores optam pelo caminho aparentemente mais simples, com medo da burocracia envolvida em modelos mais complexos.
Essa decisão baseada no medo frequentemente resulta no pagamento de impostos desnecessários, reduzindo a competitividade do negócio.
Existem diferentes caminhos legais para otimizar a carga tributária de uma planta industrial.
Este artigo ajudará você a comparar essas alternativas, entender o peso dos créditos fiscais e tomar uma decisão segura e embasada.
A Dinâmica Tributária no Setor Industrial
A indústria possui características financeiras únicas quando comparada ao comércio e à prestação de serviços.
O alto custo com matérias-primas, consumo de energia elétrica e depreciação de maquinário muda completamente o cenário contábil.
Esses insumos geram créditos tributários que podem ser abatidos dos impostos a pagar, dependendo do regime escolhido.
Ignorar essa mecânica significa perder dinheiro diariamente na linha de produção.
Segundo as diretrizes da Receita Federal, a tributação deve refletir a realidade econômica da empresa.
Portanto, a escolha não deve ser baseada apenas no faturamento, mas na eficiência operacional e na margem de lucro real.
Como Funciona o Lucro Presumido na Indústria?
No Lucro Presumido, o governo predetermina uma margem de lucro padrão para o seu setor de atuação.
Para a atividade industrial, a presunção de lucro é de 8% para o Imposto de Renda (IRPJ) e 12% para a Contribuição Social (CSLL).
Isso significa que, mesmo que a sua indústria tenha tido um lucro de 20%, os impostos incidirão apenas sobre os percentuais presumidos.
À primeira vista, esse modelo parece extremamente atrativo e previsível para o fluxo de caixa.
A contabilidade é mais simplificada, e a exigência de controles internos é ligeiramente menor.
O Peso da Cumulatividade no PIS e COFINS
O grande contraponto do Lucro Presumido para as indústrias está na apuração do PIS e da COFINS.
Neste regime, esses tributos são calculados de forma cumulativa, com uma alíquota somada de 3,65% sobre o faturamento bruto.
O problema é que a cumulatividade não permite que a indústria tome créditos sobre as matérias-primas adquiridas.
Se o seu processo produtivo consome muitos insumos caros, você pagará impostos sobre um valor que já foi tributado na etapa anterior.
Esse efeito cascata encarece o custo final do produto industrializado.
Como Funciona o Lucro Real na Indústria?
O Lucro Real é o regime tributário mais justo, pois os impostos incidem exclusivamente sobre o lucro líquido efetivamente apurado.
Se a sua indústria apurar prejuízo no trimestre ou no ano, ela estará isenta do pagamento de IRPJ e CSLL.
Para indústrias com margens de lucro estreitas, altos custos fixos ou em fase de expansão, este cenário é altamente vantajoso.
No entanto, o nível de exigência contábil é máximo.
A empresa precisa comprovar todas as suas despesas e receitas com documentação fiscal impecável.
Muitos empresários evitam o Lucro Real temendo a burocracia e os riscos de autuação.
Mas com processos bem definidos, essa complexidade se transforma em inteligência de dados para a gestão.
O Poder dos Créditos Tributários Não Cumulativos
O verdadeiro trunfo do Lucro Real para o setor industrial está no sistema não cumulativo do PIS e da COFINS.
Embora a alíquota salte para 9,25%, a indústria ganha o direito de abater os impostos embutidos nas suas compras.
É possível tomar crédito sobre matérias-primas, materiais de embalagem, energia elétrica térmica e até depreciação de máquinas.
| Característica | Lucro Presumido | Lucro Real |
|---|---|---|
| Base de Cálculo | Presunção Fixa (8% IRPJ / 12% CSLL) | Lucro Líquido Efetivo (Isento se houver prejuízo) |
| PIS e COFINS | Cumulativo (Alíquota de 3,65%) | Não Cumulativo (Alíquota de 9,25%) |
| Créditos Fiscais | Não permite abatimento sobre compras | Permite créditos sobre insumos, energia e depreciação |
| Nível de Burocracia | Simplificado | Rigoroso (Exige comprovação documental total) |
Uma metalúrgica, por exemplo, que compra toneladas de aço, consegue reduzir drasticamente sua guia de impostos utilizando esses créditos.
Esse mecanismo protege a rentabilidade das indústrias que operam com processos produtivos longos e custosos.
Organização Financeira: O Fator Decisivo
Migrar para um regime mais complexo exige maturidade administrativa e financeira.
Sem controles rigorosos de estoque, compras e conciliação bancária, o Lucro Real pode se tornar um risco.
A falta de organização impede o aproveitamento correto dos créditos tributários e expõe a empresa a multas.
Por isso, a terceirização das rotinas financeiras tem se tornado uma estratégia comum no setor.
Adotar um BPO financeiro e integração contábil para indústrias garante que todas as notas sejam processadas corretamente.
Isso elimina o medo da burocracia e permite que a diretoria foque apenas na estratégia de produção.
Impactos Trabalhistas e Custos Indiretos
A folha de pagamento também influencia indiretamente a saúde financeira que viabiliza a escolha do regime tributário.
Indústrias possuem quadros de funcionários extensos, turnos variados e diversas particularidades trabalhistas.
Erros na gestão do departamento pessoal geram passivos que afetam o lucro líquido da operação.
Saber se o trabalho remoto dá direito a horas extras, por exemplo, é crucial para setores administrativos da fábrica.
Da mesma forma, falhas operacionais básicas devem ser evitadas a todo custo pela equipe de RH.
Um simples erro no cadastro do empregador no seguro-desemprego pode gerar processos e multas desnecessárias.
Todos esses custos indiretos diminuem a margem de lucro, tornando o Lucro Real ainda mais atrativo ao absorver esses impactos.
Critérios Práticos para a Tomada de Decisão
A transição de um regime para outro deve ser planejada sempre no último trimestre do ano.
A legislação brasileira permite a mudança de enquadramento tributário apenas no mês de janeiro.
Para ajudar nessa análise, desenvolvemos parâmetros que facilitam a compreensão do seu cenário atual.
Considere o Lucro Presumido se a sua indústria:
- Possui margens de lucro reais superiores a 8%.
- Tem baixo custo com matérias-primas e insumos creditáveis.
- Prefere uma rotina contábil mais enxuta e previsível.
- Não possui um sistema de gestão ERP totalmente integrado.
Considere o Lucro Real se a sua indústria:
- Opera com margens de lucro apertadas (abaixo de 8%) ou registra prejuízos.
- Consome grandes volumes de matéria-prima e energia elétrica.
- Realiza altos investimentos em maquinário industrial (depreciação).
- Possui controles financeiros rigorosos e contabilidade consultiva.
O Papel do Planejamento Tributário Anual
Não existe uma fórmula mágica aplicável a todas as indústrias.
Uma fábrica de plásticos tem uma estrutura de custos completamente diferente de uma montadora de equipamentos eletrônicos.
Por isso, a elaboração de um planejamento tributário anual é um investimento indispensável.
Esse estudo projeta o faturamento do próximo ano em ambos os regimes, comparando o valor final dos impostos.
O custo para realizar essa análise é infinitamente menor do que o desperdício gerado por uma escolha errada.
O momento ideal para contratar essa consultoria é agora, garantindo tempo hábil para organizar os sistemas antes da virada do ano.
Perguntas Frequentes (FAQ)
É o regime tributário onde o Imposto de Renda (IRPJ) e a Contribuição Social (CSLL) são calculados sobre o lucro líquido efetivo da indústria, após o desconto de todas as despesas e custos operacionais comprovados.
No Lucro Presumido, a legislação estabelece que a margem de lucro tributável da atividade industrial é de 8% para o IRPJ e 12% para a CSLL, independentemente do lucro real que a empresa obteve no período.
O principal risco está na desorganização financeira. Como o regime exige comprovação rigorosa de receitas e despesas, a falta de documentos hábeis ou erros na escrituração podem gerar glosas, multas e autuações da Receita Federal.
Sim. No regime de Lucro Real, a indústria tem o direito de apropriar créditos de PIS e COFINS sobre a energia elétrica consumida nos seus estabelecimentos, ajudando a reduzir a carga tributária total.
Geralmente, o Lucro Real é a opção mais vantajosa. Como os impostos federais (IRPJ e CSLL) incidem apenas sobre o lucro efetivo, se a indústria fechar o período com prejuízo, ela estará desobrigada de pagar esses tributos.
A escolha do regime tributário é irretratável para todo o ano-calendário. A mudança só pode ser formalizada e efetivada no mês de janeiro do ano seguinte, com o pagamento da primeira guia de imposto.
Ele costuma ser menos burocrático e exigir menos obrigações acessórias complexas. No entanto, ser mais fácil não significa ser mais barato. Indústrias com altos custos de produção frequentemente pagam mais impostos no Presumido devido à impossibilidade de usar créditos.
O BPO Financeiro profissionaliza a gestão de notas fiscais, contas a pagar e conciliações bancárias. Essa organização impecável fornece dados precisos para a contabilidade, viabilizando a apuração segura do Lucro Real sem sobrecarregar os gestores da indústria.